
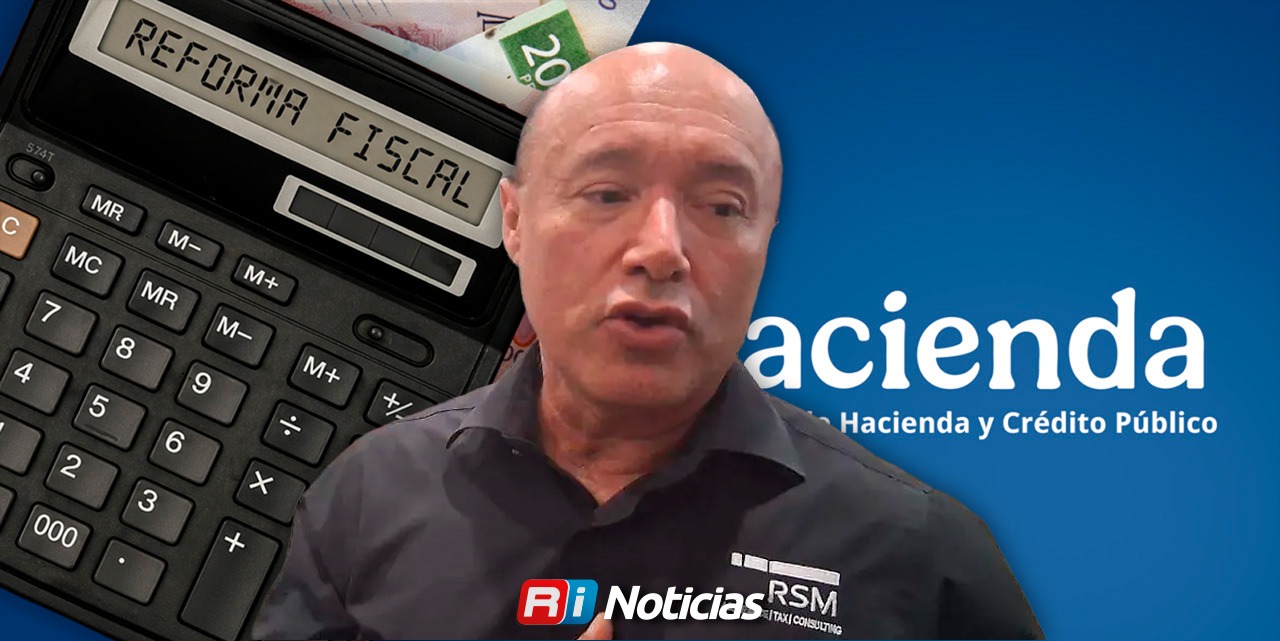
Mazatlán, Sin (RI Noticias).- Las empresas podrían verse obligadas a pagar impuestos a partir de 2027, incluso cuando registren pérdidas económicas o tengan saldos fiscales pendientes por recuperar de ejercicios anteriores, debido a las nuevas restricciones para aplicar deducciones y compensar pérdidas contempladas en la reforma fiscal, explicó José Luis Ureña, líder del Comité Fiscal de RSM México.
Explicó que uno de los principales cambios consiste en establecer un límite a las deducciones que pueden aplicar los negocios, de manera que, aunque sus gastos sean mayores a sus ingresos, no necesariamente podrán utilizarlos en su totalidad para determinar su base gravable.
Como ejemplo, señaló que una empresa que obtiene ingresos por 100 pesos y tiene deducciones por 102 actualmente podría registrar una pérdida de dos pesos; sin embargo, con las nuevas disposiciones, sus deducciones quedarían limitadas y se generaría una base sobre la cual tendría que pagar impuestos.
A esto se suma la restricción para utilizar pérdidas fiscales de años anteriores, pues a partir de 2027 las empresas únicamente podrían aplicar hasta el 50 por ciento de sus utilidades para compensarlas.
Es decir, si un negocio tiene pérdidas acumuladas por 200 pesos y posteriormente obtiene una utilidad de 100, solamente podría utilizar 50 pesos de esas pérdidas, por lo que tendría que pagar impuestos sobre los 50 restantes.
Ureña advirtió que la situación podría ser especialmente complicada para sectores como el inmobiliario y hotelero de Mazatlán, que han acumulado pérdidas durante los últimos periodos debido a la desaceleración económica.
“Son pérdidas que posiblemente nunca nos vamos a terminar, porque ahorita en estos dos periodos que tenemos en Mazatlán de vivir difícil situación, se han estado generando pérdidas. Y si ya traías atrasadas, pues nunca nos las vamos a terminar, porque se van a estar generando o no las vamos a estar pudiendo aplicar”, expresó.
Agregó que las empresas tendrán que modificar sus proyecciones financieras y reorganizar su capital de trabajo para cumplir con las nuevas obligaciones, incluso cuando no cuenten con suficiente flujo de efectivo.